
Tiempo de lectura aprox: 7 minutos, 49 segundos
AHORA DIARIO | Economía y finanzas | 23 de octubre de 2026 | Corte: 15:11, Monterrey
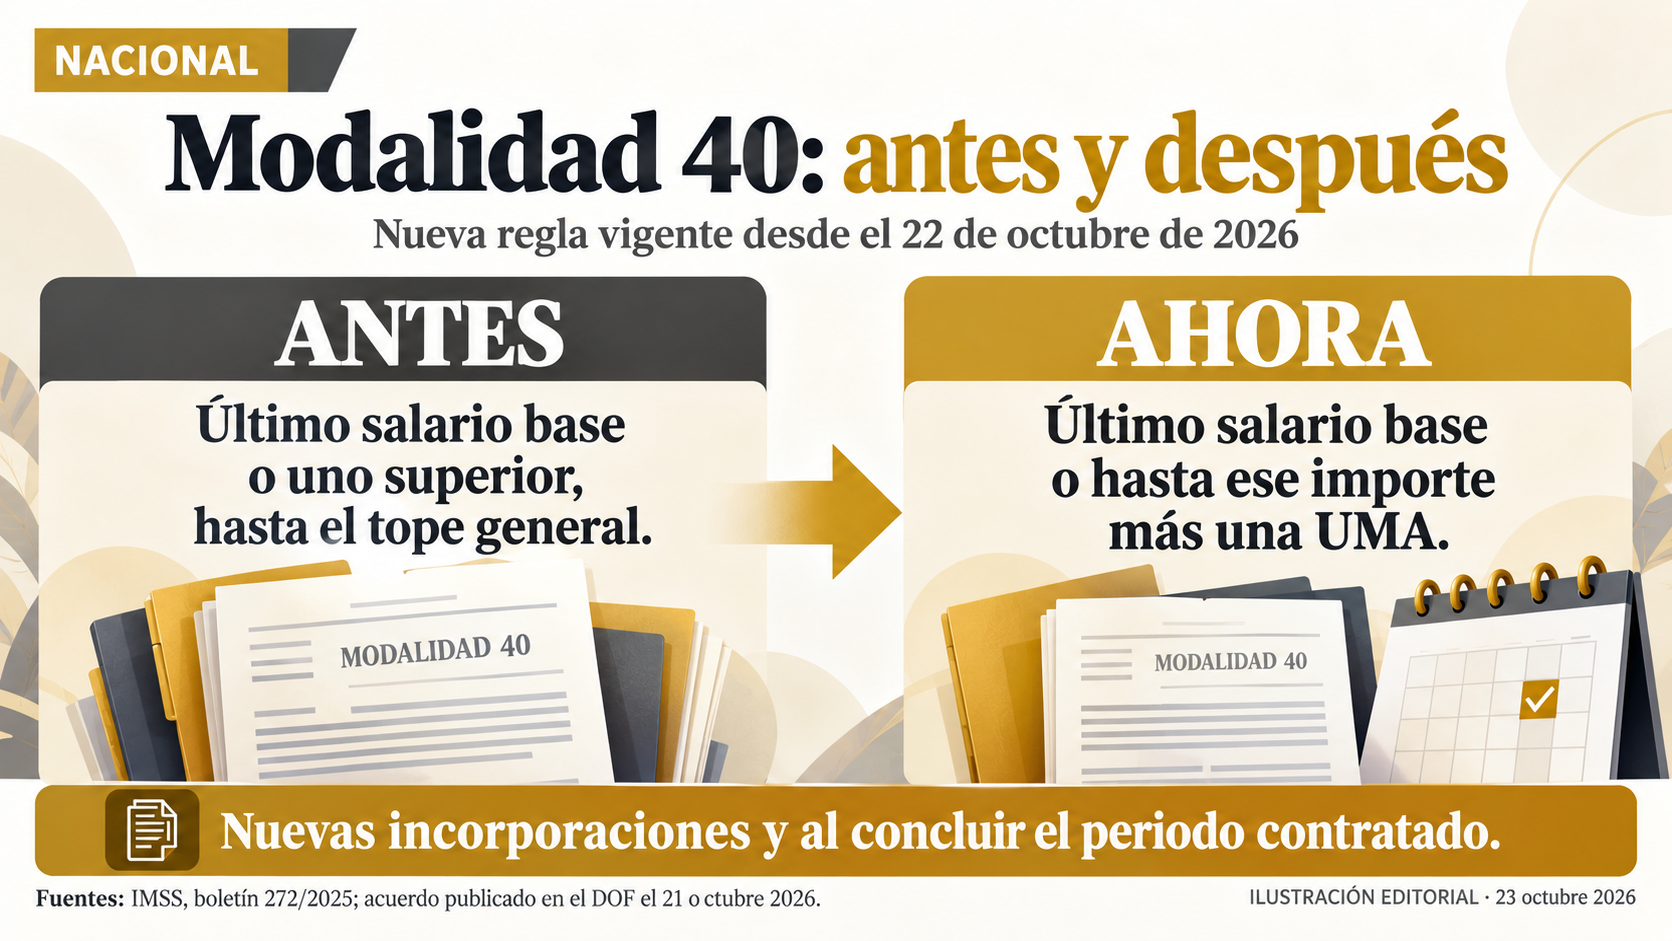
Desde el 22 de octubre, la Modalidad 40 del IMSS limita nuevas incorporaciones al último salario registrado más una UMA. Antes permitía elegir una base superior, hasta el techo aplicable. El cambio reduce opciones salariales; no calcula ni garantiza el monto de una pensión futura.
Imagen de encabezado: Comparación conceptual de salario base antes y después. La regla nueva rige desde el 22 de octubre de 2026; el máximo anterior era una opción. Fuentes: acuerdo IMSS y boletín 272/2025. Ilustración editorial original.
La diferencia puede verse con un último salario diario de 500 pesos. Bajo las condiciones anteriores podía elegirse una base mayor, incluso 2,932.75 pesos si procedía el máximo de 25 UMA. Con el nuevo límite, el intervalo ilustrativo queda entre 500 y 617.31 pesos.
No significa que antes todas las personas debieran pagar por el máximo ni que ahora reciban 617.31 pesos de pensión. Las cantidades comparadas son salarios base diarios: sirven para calcular cotizaciones. La prestación futura es otra operación, que este ejemplo no determina.
El antes y el después tienen fechas concretas
El boletín 272 del IMSS, publicado el 2 de junio de 2025, describía inscripción con el último salario o uno superior, dentro del tope de 25 UMA. 2 Es la referencia institucional anterior utilizada para este contraste, no una instrucción nueva de octubre.
El acuerdo ACDO.AS2.HCT.101026/302.P.DG se aprobó el 10 de octubre, se publicó el 21 y entró en vigor el 22. Establece el último salario al causar baja o hasta ese importe más una UMA, sin bajar del mínimo general aplicable. 1
Los nuevos aseguramientos comienzan exclusivamente desde la solicitud. Quienes estaban inscritos al entrar en vigor conservan condiciones hasta concluir el periodo contratado; después quedan comprendidos en el nuevo margen. También se reconocen semanas y salarios efectivamente pagados. 1
Esa protección no tiene aquí una duración inventada. El texto revisado no ofrece una definición operativa inequívoca de periodo contratado. No puede traducirse automáticamente en treinta días, un año ni toda la permanencia que una persona tenía prevista.
Expansión y El País informaron el 22 de octubre sobre el nuevo límite. 34 La ficha de producción de SIDOF confirma la publicación; el contenido íntegro se cotejó en una representación HTML oficial alternativa. Ambas presentaciones corresponden al mismo documento.
La comparación exige mantener fija la fecha del dinero utilizado. El INEGI estableció una UMA diaria de 117.31 pesos vigente desde el primero de febrero de 2026. 5 Esa unidad permite convertir a pesos tanto el incremento permitido como el antiguo techo ilustrativo.
La cuenta es sencilla: 500 más 117.31 produce 617.31; multiplicar 117.31 por 25 produce 2,932.75. Son operaciones diferentes. Una construye el límite relativo al historial salarial; la otra expresa el techo usado en la explicación institucional anterior.
El desplazamiento relevante está en la libertad de elegir una base alejada del último salario. Un techo general y un margen ligado al registro previo no cumplen la misma función. Mostrar únicamente la cifra máxima histórica ocultaría precisamente la modificación que entró en vigor ayer.
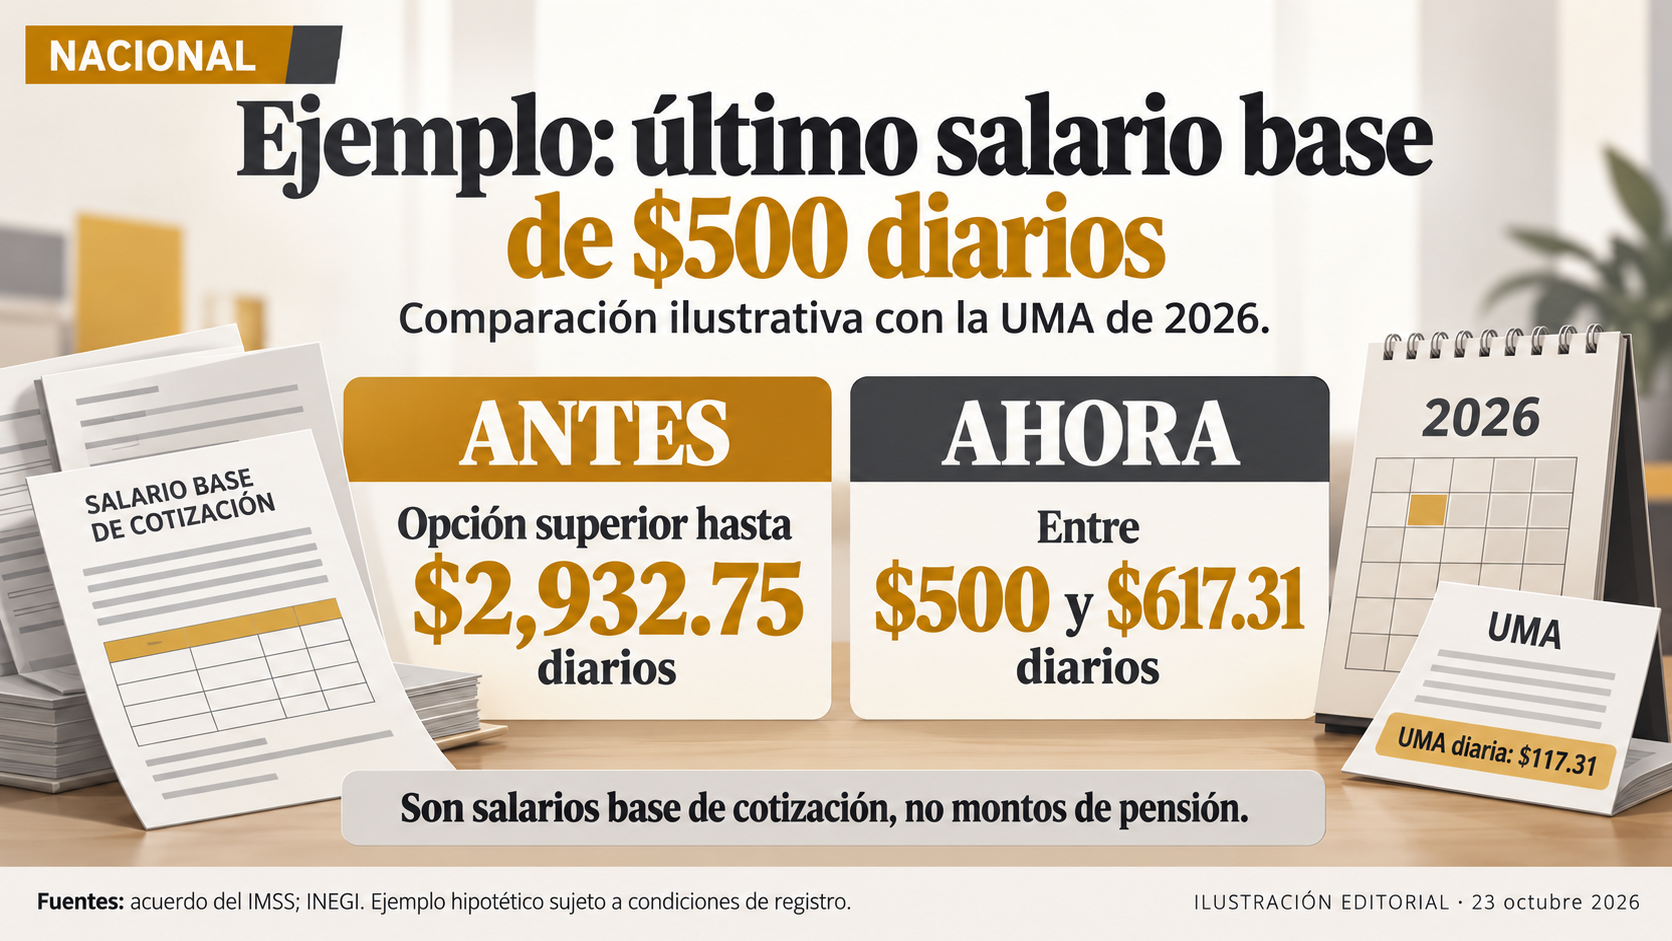
Ejemplo de salario base diario con UMA 2026 de 117.31 pesos: son bases de cotización, no pensiones ni cuotas mensuales. Elaboración editorial con INEGI y acuerdo IMSS. Ilustración e infografía original.
Con 500 pesos diarios, la cuota cambia de escala
Para traducir bases a desembolsos se utiliza una tasa ilustrativa de 14.438%, documentada por BDO (Binder Dijker Otte) para el rango salarial superior en 2026. 6 Los valores pertenecen a ese rango. La tasa no debe extrapolarse a cualquier salario.
La fórmula editorial multiplica salario base diario por 0.14438 y por treinta días. Mantiene iguales tasa y duración para aislar el efecto de elegir otra base. No incorpora recargos, redondeos administrativos, adeudos ni particularidades de un expediente; tampoco sustituye una determinación del IMSS.
Con base de 500 pesos, la cotización ilustrativa resulta en 2,165.70 pesos para treinta días. Con 617.31, llega a 2,673.82. La diferencia entre los extremos del intervalo es 508.12 pesos durante ese mismo periodo.
Bajo la opción anterior de registrar 25 UMA, la base de 2,932.75 habría producido 12,702.91 pesos por treinta días, usando idéntica tasa. Era una elección posible bajo condiciones anteriores, no una cuota obligatoria para todos ni una autorización actual para cualquier solicitante.
Comparar 12,702.91 con 2,673.82 muestra una distancia de 10,029.09 pesos entre desembolsos hipotéticos. No representa una pérdida mensual de pensión ni dinero confiscado. Compara dos elecciones de salario que pertenecen a marcos de incorporación distintos.
El ejemplo tampoco demuestra que todas las personas pudieran sostener el máximo. Elegir una base y poder financiarla son decisiones separadas. Su utilidad consiste en mostrar cuánto se estrecha el conjunto de opciones para alguien cuyo último registro era de 500 pesos diarios.
El extremo inferior de esa comparación permanece en 2,165.70 porque se conserva la base de 500 y la misma fórmula. El ajuste del margen no implica que cada persona deba aumentar obligatoriamente una UMA.
El intervalo permite entender extremos, sin convertir el superior en una orden de pago.
Para una lectura presupuestaria, tres columnas bastan: base diaria elegida, tasa aplicable y días. Confundir cualquiera altera el resultado. Por ejemplo, escribir 617.31 como mensualidad borraría dos multiplicaciones necesarias y presentaría una cifra que no corresponde a la cotización calculada.
Si se escogiera un periodo distinto, habría que rehacer la cuenta. Estas cifras utilizan treinta días para una comparación homogénea, no para afirmar que todas las mensualidades tienen esa duración. Mantener el mismo periodo evita atribuir al acuerdo una diferencia causada solamente por calendario.
Con otro historial, el límite también es diferente
Un segundo caso hipotético parte de un último salario diario de 1,000 pesos. Al sumar la misma UMA, el extremo superior aritmético es 1,117.31. No se duplica la unidad adicional: el punto de partida cambia, mientras el incremento nominal utilizado permanece igual.
Aplicar la fórmula de treinta días produce 4,331.40 pesos con base de 1,000 y 4,839.52 con 1,117.31. La separación vuelve a ser 508.12 pesos porque la diferencia diaria y la tasa son iguales en ambos casos.
Eso no significa que ambas personas tengan la misma cuota ni el mismo historial. El primer caso comienza con 2,165.70; el segundo, con 4,331.40. La coincidencia está únicamente en el aumento aritmético entre extremos, bajo los supuestos conservados.
El contraste también puede expresarse proporcionalmente. Añadir 117.31 a 500 representa 23.462% de esa base; añadirlo a 1,000 representa 11.731%. Es la misma cantidad de pesos sobre puntos de partida distintos, no dos UMA diferentes ni dos tasas contributivas.
Esos porcentajes describen el ancho relativo de los ejemplos. No son rendimientos ni incrementos pensionarios. Sirven para explicar por qué un margen nominal uniforme puede representar posibilidades proporcionalmente distintas según el salario que figure al causar baja.
En ambos casos, utilizar la antigua base máxima produciría la misma cotización hipotética de 12,702.91 para treinta días. Sin embargo, las distancias respecto de los nuevos extremos serían distintas. El historial deja de ser un dato secundario cuando organiza el rango de elección.
La comparación no necesita suponer que ambos solicitantes tomarán el máximo permitido. Pueden examinarse valores intermedios, siempre dentro del marco aplicable. El propósito es identificar el conjunto de posibilidades, no atribuir una preferencia financiera a personas cuya situación no fue revisada.
La elección intermedia también permite ver la diferencia
Hay otra comparación útil dentro del caso de 500 pesos: elegir antes una base de 1,000, sin llegar al techo general. Con los mismos supuestos, habría significado 4,331.40 pesos por treinta días.
No era necesario escoger 25 UMA para que la opción superara el margen nuevo.
Frente a los 2,673.82 del extremo superior actual ilustrado, la separación sería 1,657.58 pesos. Esa diferencia describe desembolsos potenciales. No demuestra qué alternativa resultaba conveniente ni permite convertir la cantidad que dejaría de aportarse en una estimación de prestación futura.
Comparar una elección intermedia evita presentar el cambio como una disyuntiva entre mínimo y máximo absolutos. El abanico anterior contenía otras posibilidades. Por eso el efecto no se agota en una cifra llamativa: también modifica las combinaciones que podrían formar parte de un presupuesto.
Para una persona que ya había planeado cotizar con determinada base, rehacer la cuenta exige primero saber si esa elección todavía corresponde a su situación. Calcular después de identificar el marco aplicable conserva el orden lógico; empezar por una mensualidad atractiva puede invertirlo.
Tampoco conviene intercambiar salario efectivamente recibido y salario base registrado sin acreditarlo. El ejemplo parte expresamente del segundo. Si se introduce una cifra distinta, las multiplicaciones pueden estar bien ejecutadas y, aun así, contestar una pregunta diferente de la que plantea el nuevo límite.
Una comparación escrita puede conservar ambas operaciones lado a lado, con la misma moneda y los mismos treinta días. Así resulta visible qué cambió en el supuesto salarial y qué permaneció constante en el cálculo.
La claridad procede del desglose, no de presentar una cantidad aislada.
La cuenta tampoco indica que bajar el desembolso mejore o empeore automáticamente una situación. Para concluirlo harían falta datos individuales ajenos a esta comparación aritmética.
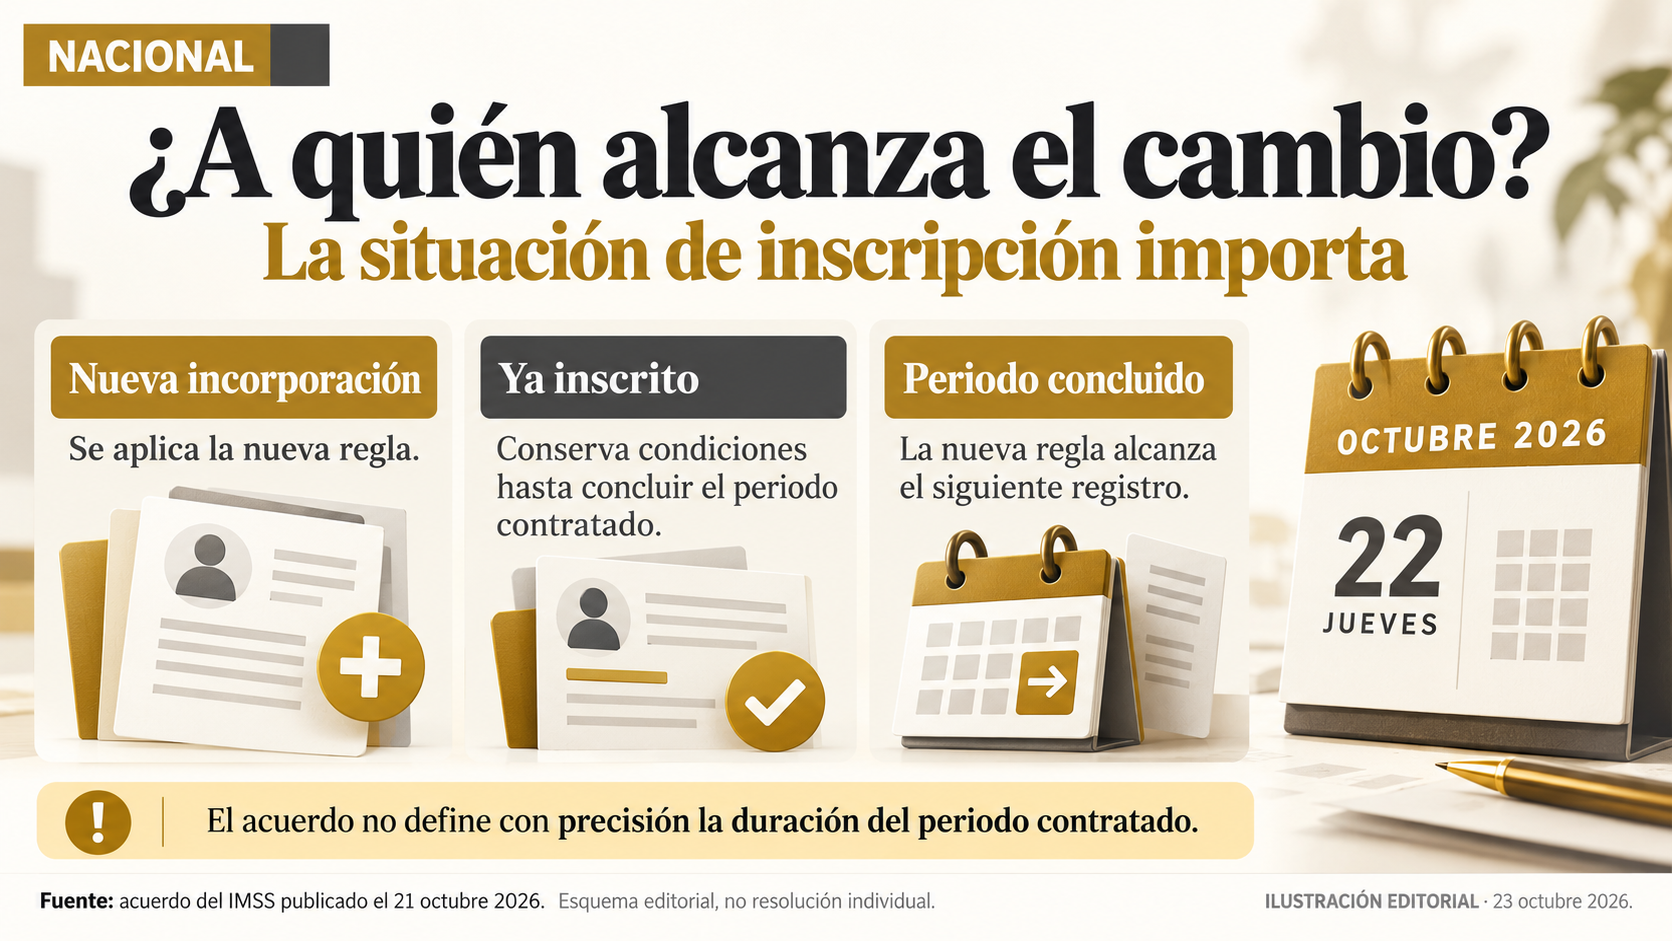
Esquema conceptual. El periodo contratado requiere precisión individual; no se presupone una duración. Fuente: acuerdo IMSS publicado el 21 de octubre. Ilustración e infografía original.
Tres situaciones requieren lecturas separadas
La primera situación es una incorporación nueva. El contraste relevante enfrenta el rango previamente descrito con el que corresponde desde la entrada en vigor. Una publicidad antigua puede contener cifras aritméticamente correctas y, aun así, ofrecer una posibilidad que no describe la nueva incorporación.
La segunda es una persona inscrita cuando comenzó la vigencia. La continuidad de sus condiciones no equivale a que todas las reglas nuevas se le apliquen inmediatamente. Tampoco permite afirmar una excepción perpetua: la referencia documental depende del periodo contratado, cuyo alcance necesita precisión institucional.
La tercera aparece cuando termina ese periodo. No basta recordar que la inscripción original ocurrió antes del cambio. Para interpretar lo que sigue debe identificarse la situación administrativa concreta; de otro modo, una fecha antigua podría utilizarse como garantía de condiciones futuras todavía no acreditadas.
Estas situaciones no son expedientes reales ni decisiones notificadas por el instituto. Ordenan las diferencias que necesita reconocer el lector. Una constancia de inscripción, un registro salarial y un periodo autorizado aportan información distinta; ninguna cifra publicada reemplaza esos documentos individuales.
También debe separarse un nuevo aseguramiento de un reingreso por impago. El artículo 220 de la Ley del Seguro Social contempla una solicitud escrita dentro de doce meses desde la baja por falta de pago. 7 No permite concluir que cualquier reingreso eluda automáticamente el acuerdo.
La regla nueva de inicio desde solicitud tampoco debe convertirse en una explicación universal de todos los pagos atrasados. Las notas verificadas no resuelven cada combinación de baja, reingreso y transición. Presentar una fórmula única para esas situaciones excedería el alcance documental disponible.
El acuerdo restringe contratación para personas que estén o se incorporen al esquema del artículo 13, fracción I. Ordena adecuaciones digitales y atención de casos especiales. 1 Esa instrucción no acredita que un sistema nuevo ya opere ni ofrece aquí un itinerario de pantallas verificado.
Una medida temporal no es una fecha de caducidad
El instrumento prevé análisis financiero y una posible propuesta normativa posterior. Sus plazos son sucesivos y la continuidad de la medida requiere decisión del Consejo. 1 BHR México destacó el carácter de revisión en su análisis profesional del 21 de octubre. 8
Temporalidad no significa que pueda anunciarse una desaparición automática seis meses después. Tampoco convierte una propuesta futura en reforma aprobada. Para actualizar el antes y después haría falta identificar otro acto verificable y su fecha, en lugar de completar por anticipado el desenlace.
El artículo 218 de la ley mantiene la referencia al último salario o uno superior. 7 El acuerdo administrativo acota esa elección en los términos descritos. Exponer ambos textos no equivale a dictaminar constitucionalidad, anular el instrumento ni asegurar el resultado de una eventual controversia.
El cambio de octubre tampoco debe confundirse con el calendario de cuotas previamente programado. En esta comparación se sostuvo una sola tasa para observar el efecto salarial. Si además se cambiaran porcentajes o días, dejaría de aislarse aquello que se busca explicar.
La conclusión práctica del contraste es concreta: para los nuevos casos, el salario previo pesa ahora mucho más en el margen disponible. El ejemplo de 500 pesos permite verlo sin prometer una pensión: antes mostraba una elección potencial mucho mayor; después delimita un intervalo estrecho.
La siguiente precisión relevante será documental: cómo identifica el IMSS el periodo contratado y cómo atiende situaciones particulares. Hasta entonces, una comparación responsable conserva fechas, distingue supuestos y muestra cuentas reproducibles.
El cambio está en las condiciones de incorporación; sus consecuencias individuales requieren información que ningún ejemplo general puede sustituir.
Comparación ilustrativa: último salario de 500 pesos
La tabla queda fuera de las 2,000 palabras del cuerpo. Se utilizan UMA y tasa de 2026 en ambos escenarios para aislar el cambio de opciones.
| Concepto | Antes: opción bajo condiciones previas | Después: nuevo margen |
|---|---|---|
| Base diaria mínima ilustrada | $500.00 | $500.00 |
| Base diaria máxima ilustrada | $2,932.75 (25 UMA) | $617.31 (último salario + 1 UMA) |
| Cuota mínima por 30 días | $2,165.70 | $2,165.70 |
| Cuota máxima por 30 días | $12,702.91 | $2,673.82 |
Ejemplo hipotético: el máximo anterior de 25 UMA era una elección, no un pago obligatorio. Se aplica tasa de 14.438% y treinta días, sin recargos ni ajustes individuales. No calcula pensión ni determina elegibilidad. Fuentes: acuerdo IMSS, boletín 272/2025, UMA INEGI 2026 y tabla profesional BDO, enlazados abajo.
Fuentes y fechas
[1] Acuerdo IMSS, publicación 21 de octubre de 2026; texto íntegro en representación oficial alternativa SIDOFQA. Texto íntegro oficial alternativo cotejado. Registro de producción y representación alternativa son una misma obra.
[2] IMSS, boletín 272, 2 de junio de 2025; antecedente.
[3] Expansión, 22 de octubre de 2026.
[4] El País, 22 de octubre de 2026.
[5] INEGI, UMA, 8 de enero de 2026.
[6] BDO, Modalidad 40, 2026; análisis profesional.
[7] Ley del Seguro Social, texto vigente consultado el 23 de octubre de 2026.
[8] BHR México, 21 de octubre de 2026.
Significado de BDO: Binder Dijker Otte, explicación oficial de la red.