
Tiempo de lectura aprox: 7 minutos, 21 segundos
La vivienda estadounidense muestra señales de debilidad entre inflación y crédito caro. El reporte publicado hoy estima una baja de 5.2% en los inicios de construcción, todavía no concluyente estadísticamente, y plantea riesgos potenciales para proveedores y empresas de México por vías comerciales y financieras.
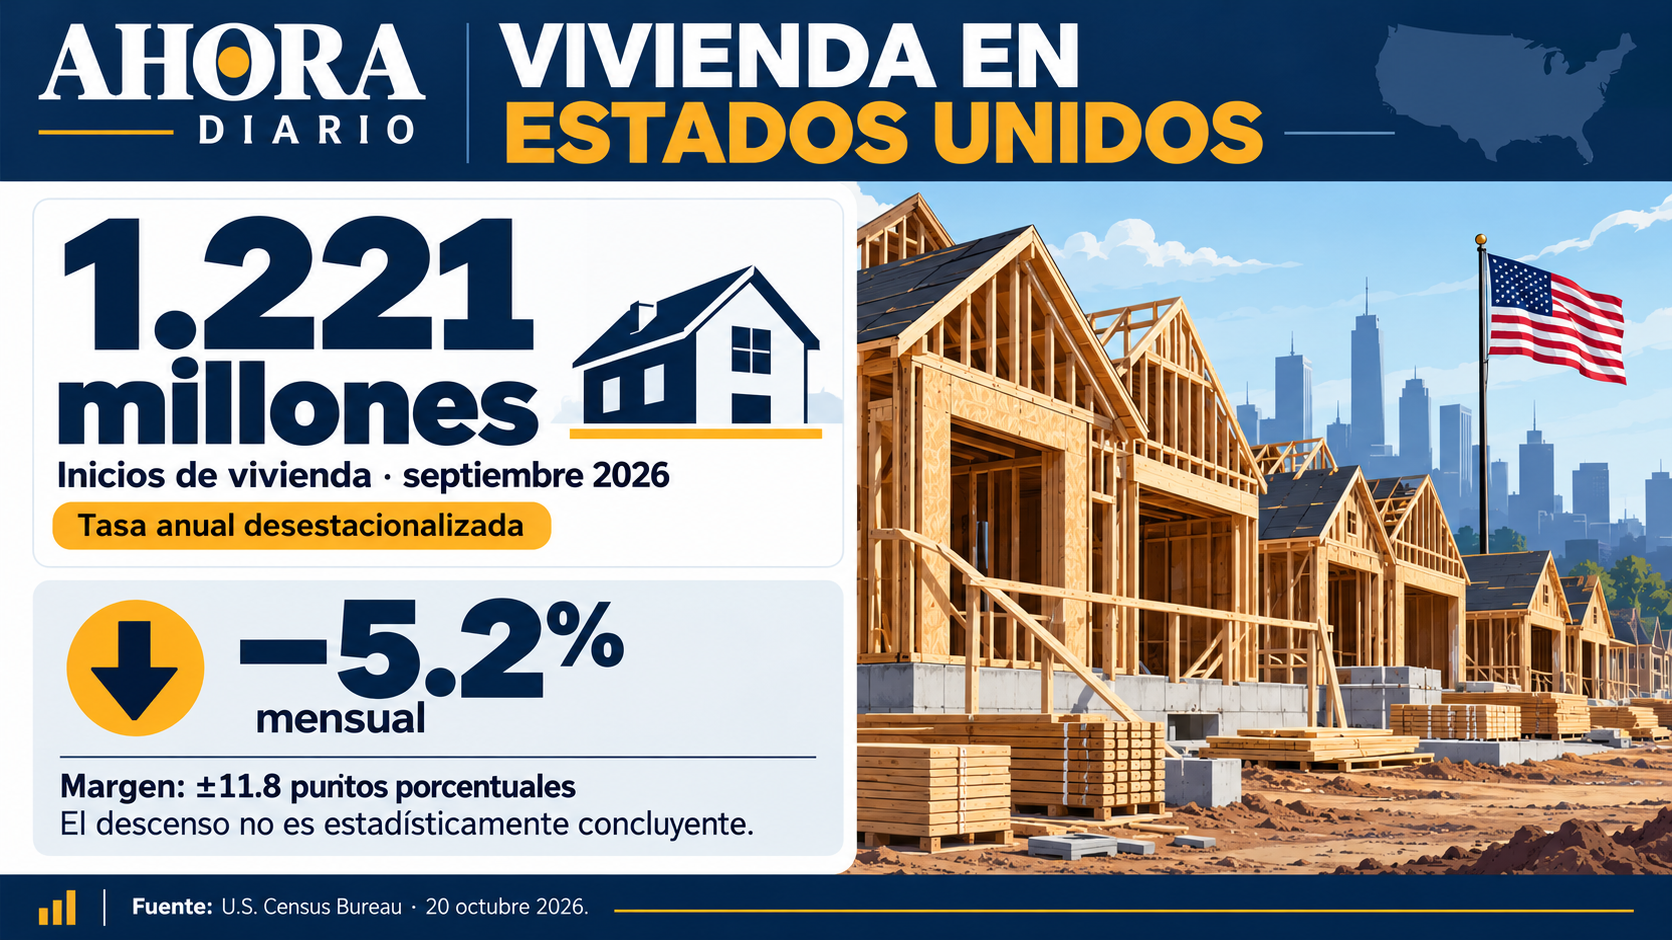
Los inicios de vivienda de septiembre se estimaron a un ritmo anual desestacionalizado de 1.221 millones. La variación mensual de −5.2%, con margen de ±11.8 puntos, no es estadísticamente concluyente. Fuente: Census/HUD, 20 de octubre de 2026. Ilustración e infografía original.
Sin embargo, el margen de error obliga a leer el resultado con cautela: la variación no demuestra estadísticamente una caída. El dato llega después de una nueva presión sobre los precios y de un aumento de tasas anunciado por la Reserva Federal en septiembre. 123
Para México, el interés trasciende la frontera inmobiliaria. Una economía estadounidense con sectores sensibles al crédito bajo presión puede modificar pedidos, decisiones de inversión y condiciones financieras. Esos son canales potenciales, no una estimación de daños ya ocurridos.
El reporte de hoy permite examinar cómo se conectan vivienda, inflación y financiamiento sin convertir un mes de datos en un diagnóstico de recesión. También ayuda a distinguir lo que efectivamente se publicó de las conclusiones que todavía requieren más información.
La cifra central contiene una advertencia
Los inicios de septiembre se estimaron en una tasa anual desestacionalizada de 1.221 millones de unidades, frente a 1.288 millones revisados para agosto.
El margen de error de la variación mensual fue de más o menos 11.8 puntos porcentuales; la comparación anual, de menos 7.4%, tuvo un margen de 11.5 puntos. Ambos intervalos incluyen cero.
Los permisos totales marcaron un ritmo de 1.4 millones, mientras los unifamiliares bajaron 4% mensual hasta 845,000. 1
La expresión tasa anual desestacionalizada necesita traducción. No significa que durante septiembre se hayan comenzado efectivamente más de un millón de casas. Describe un ritmo mensual ajustado por factores estacionales y expresado como equivalente anual.
Esa presentación permite comparar periodos con comportamientos habituales distintos, pero no elimina la incertidumbre de una estimación.
Cuando un gráfico omite la unidad, el lector puede interpretar un volumen anualizado como si fuera producción efectiva de treinta días y extraer una imagen equivocada de la actividad.
El margen tampoco es una nota secundaria. Una estimación central negativa puede convivir con resultados estadísticamente compatibles con estabilidad.
La conclusión correcta conserva ambos elementos: el cálculo apunta hacia una disminución, pero la información no permite afirmarla con la misma contundencia que sugeriría un titular sobre desplome. La cautela no vuelve inútil el dato.
Permite situarlo dentro de una secuencia de observaciones, contrastarlo con otras variables y evitar que la fuerza narrativa de un porcentaje supere la precisión de su medición.
Los permisos y los inicios observan etapas diferentes. Una autorización abre una posibilidad de construcción; comenzar una obra implica otro momento de ejecución. Entre ambos pueden intervenir financiamiento, disponibilidad de trabajadores, materiales y decisiones comerciales. Por eso no deben leerse como cifras intercambiables.
Si sus señales persisten durante varios periodos, ayudan a entender mejor la dirección de la actividad. En una sola publicación, su función es ofrecer piezas complementarias de un proceso, no una predicción infalible sobre ventas o empleo.
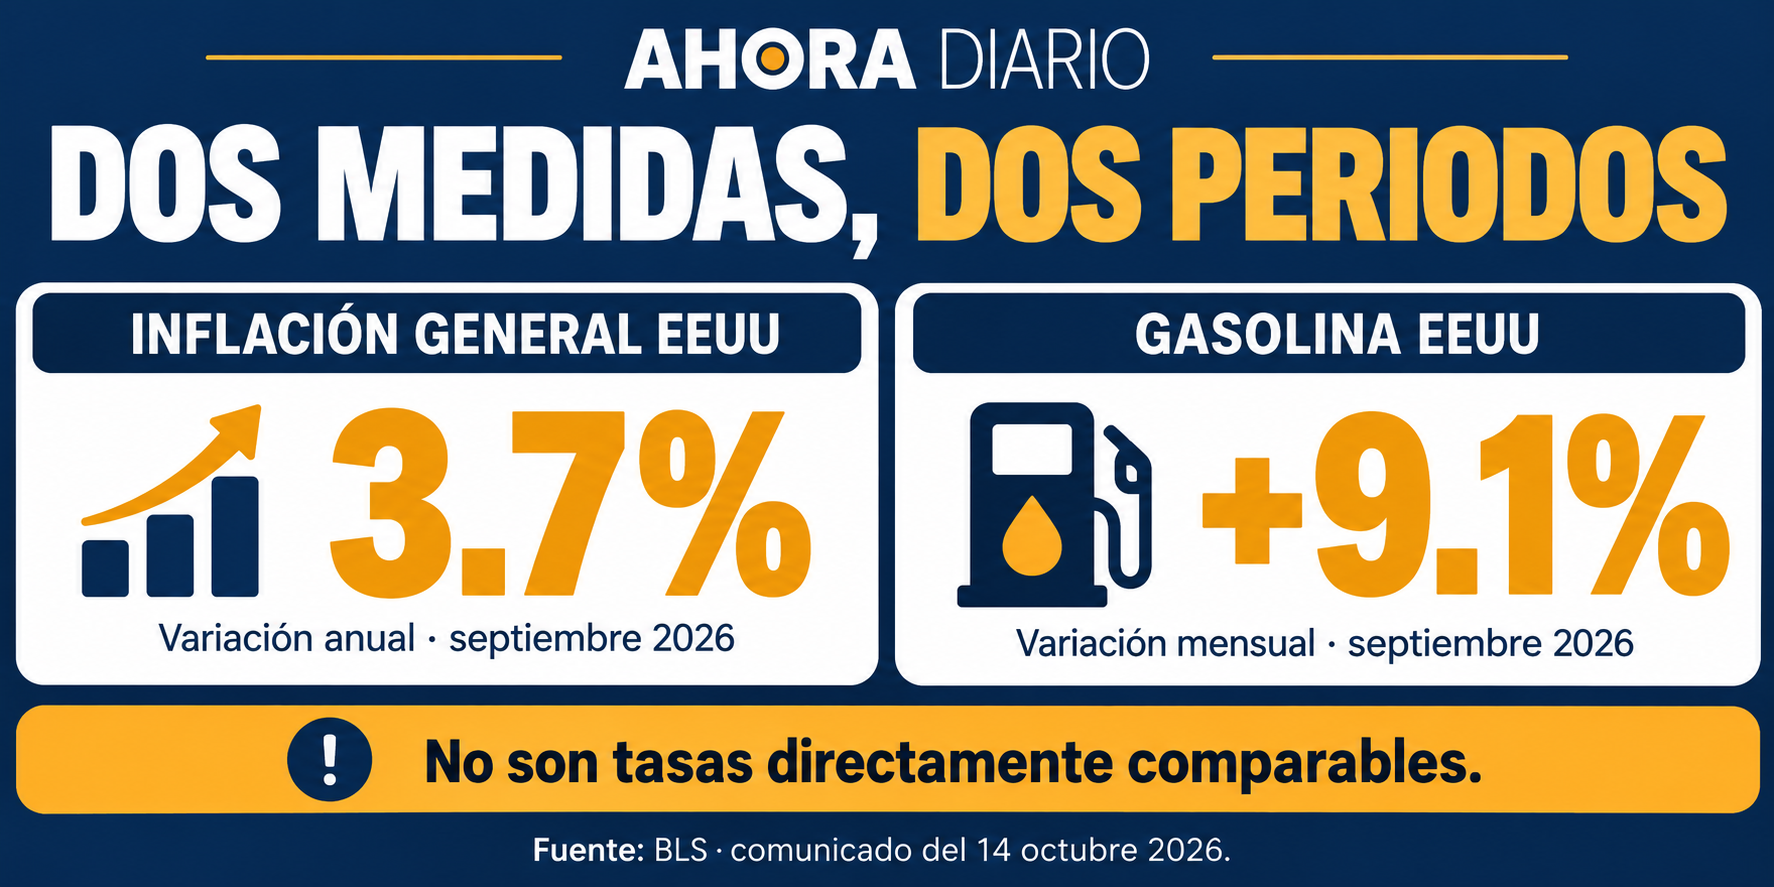
La inflación general estadounidense fue de 3.7% anual en septiembre; la gasolina aumentó 9.1% mensual. Los periodos son distintos. Fuente: BLS, 14 de octubre de 2026. Ilustración e infografía original.
Los precios complican el alivio financiero
El antecedente inflacionario más reciente fue publicado el 14 de octubre. El índice de precios al consumidor estadounidense aumentó 0.6% mensual en septiembre y 3.7% anual.
La gasolina subió 9.1% mensual y explicó más de la mitad del avance general del mes; el componente subyacente, que excluye alimentos y energía, registró 0.3% mensual y 2.6% anual.
Las cifras describen presiones distintas y periodos diferentes: el aumento mensual de gasolina no puede compararse directamente con la inflación anual general. 2
Para una familia, un combustible más caro puede reducir el dinero disponible para otros gastos, dependiendo de sus traslados y presupuesto. Para una empresa, modifica ciertos costos operativos. El traslado a precios finales depende de contratos, competencia y capacidad de absorber el incremento.
Estas relaciones explican por qué un choque energético puede sentirse más allá de las estaciones de servicio, pero no autorizan a asignar el mismo aumento a todos los productos ni a suponer que cada hogar enfrenta una variación idéntica.
También importa diferenciar la inflación total de sus componentes. Un índice general puede acelerarse por un movimiento concentrado sin que todos sus rubros avancen igual. A la inversa, una lectura subyacente más moderada no elimina la presión que un combustible ejerce sobre presupuestos concretos.
La interpretación exige mirar composición y persistencia. El dilema para la política económica aparece cuando los costos aumentan mientras ciertas actividades necesitan crédito más accesible: atender una tensión puede complicar la otra y las decisiones operan con información incompleta.
La Reserva Federal elevó el 16 de septiembre su rango de fondos federales en 25 puntos básicos, hasta 3.75% a 4%, mediante una votación unánime. En su comunicado describió actividad sólida, inversión de capital robusta e inflación todavía elevada.
Se trata de una decisión del mes anterior, no de una medida anunciada hoy. Su objetivo de inflación de 2% no debe confundirse con una meta específica para el índice de precios al consumidor: la referencia operativa de precios corresponde a otra medición, el PCE. 3
Una tasa oficial tampoco es la tasa hipotecaria de todas las familias. Entre la decisión del banco central y una oferta de préstamo intervienen plazos, expectativas, riesgo, estructura del producto y condiciones del intermediario.
Por eso una noticia sobre la Reserva Federal no permite calcular automáticamente la mensualidad de una vivienda. Para evaluar una operación real hacen falta monto, enganche, plazo, tasa contractual y otros cargos.
La información macroeconómica contextualiza esa decisión; no sustituye la revisión de las condiciones particulares del crédito.
El mercado de bonos cuenta otra parte
Un comentario de Wells Fargo Investment Institute publicado este martes a las 6:59 de la mañana, hora del este estadounidense, situó el rendimiento del Treasury a diez años en 5.12%, el de treinta años en 5.47% y el de dos años en 4.77%.
Son referencias de esa publicación matutina, anterior al informe de vivienda. No representan el cierre de la jornada ni permiten atribuir sus niveles a una reacción al dato conocido después. 4
Esa secuencia temporal evita una confusión frecuente. Para afirmar que una noticia movió un mercado hay que conocer el momento de publicación y observar los precios posteriores, además de considerar otros acontecimientos simultáneos. Colocar una cotización previa junto a un dato nuevo no demuestra causalidad.
Incluso cuando dos movimientos coinciden, pueden responder a información diferente. El rigor informativo consiste en conservar el reloj de cada evidencia y reconocer cuándo solamente se dispone de una fotografía parcial de la sesión.
Los rendimientos de bonos son importantes porque ofrecen referencias para valorar financiamiento a distintos plazos. Sin embargo, no todas las empresas obtienen recursos al mismo costo. Una emisión privada incorpora condiciones propias, y un préstamo bancario responde también al balance del intermediario.
Si cambian las expectativas sobre inflación o riesgo, las cotizaciones pueden ajustarse aun sin una nueva decisión oficial. Esa diferencia ayuda a entender por qué el mercado de deuda y la tasa del banco central no deben presentarse como una sola variable.
El crecimiento mundial combina impulsos distintos
El Fondo Monetario Internacional proyectó en su informe de octubre crecimiento mundial de 3.1% para 2026 y 3.4% para 2027, con inflación global de 4.7% y 4.1%, respectivamente.
El documento fue publicado el 13 de octubre y utiliza información estadística disponible hasta el primero de ese mes. Son previsiones, no resultados observados ni datos generados este martes.
Su lectura sitúa la noticia inmobiliaria dentro de una economía internacional que continúa creciendo y enfrenta restricciones diferentes entre sectores y países. 5
En la conferencia asociada al informe, realizada el 13 de octubre y publicada el 14, el FMI contrapuso las presiones de energía y materias primas con el impulso de inversión vinculado a tecnología e inteligencia artificial.
También señaló vulnerabilidades relacionadas con cadenas concentradas y mayores intereses. 6 Esa combinación explica por qué una señal débil de construcción puede coexistir con entusiasmo en otras actividades.
Ningún sector representa por completo una economía, y el desempeño de empresas tecnológicas no describe automáticamente las condiciones de una familia que busca vivienda.
El contraste plantea preguntas sobre distribución del crecimiento. Una inversión tecnológica puede ampliar capacidad productiva en ciertas empresas mientras otras enfrentan costos financieros elevados. La actividad agregada recoge ambos movimientos, pero no muestra por sí sola quién gana margen y quién lo pierde.
Evaluar la solidez de una expansión requiere mirar su amplitud, su financiamiento y la posibilidad de sostenerla. Un mercado con oportunidades concentradas también obliga a distinguir el valor esperado de un proyecto de los ingresos que efectivamente puede generar.
La vivienda ocupa un lugar particular porque reúne decisiones de largo plazo con necesidades inmediatas. El comprador compara ingreso y pagos futuros; el constructor compromete capital antes de cerrar ventas; el financiador evalúa garantías y capacidad de pago.
Cambios relativamente pequeños en las condiciones pueden modificar la viabilidad de una operación específica. Sin embargo, de esa sensibilidad no se desprende que todo movimiento mensual tenga una sola causa.
Oferta de suelo, permisos, costos y expectativas participan en decisiones cuya explicación necesita más evidencia que un porcentaje agregado.
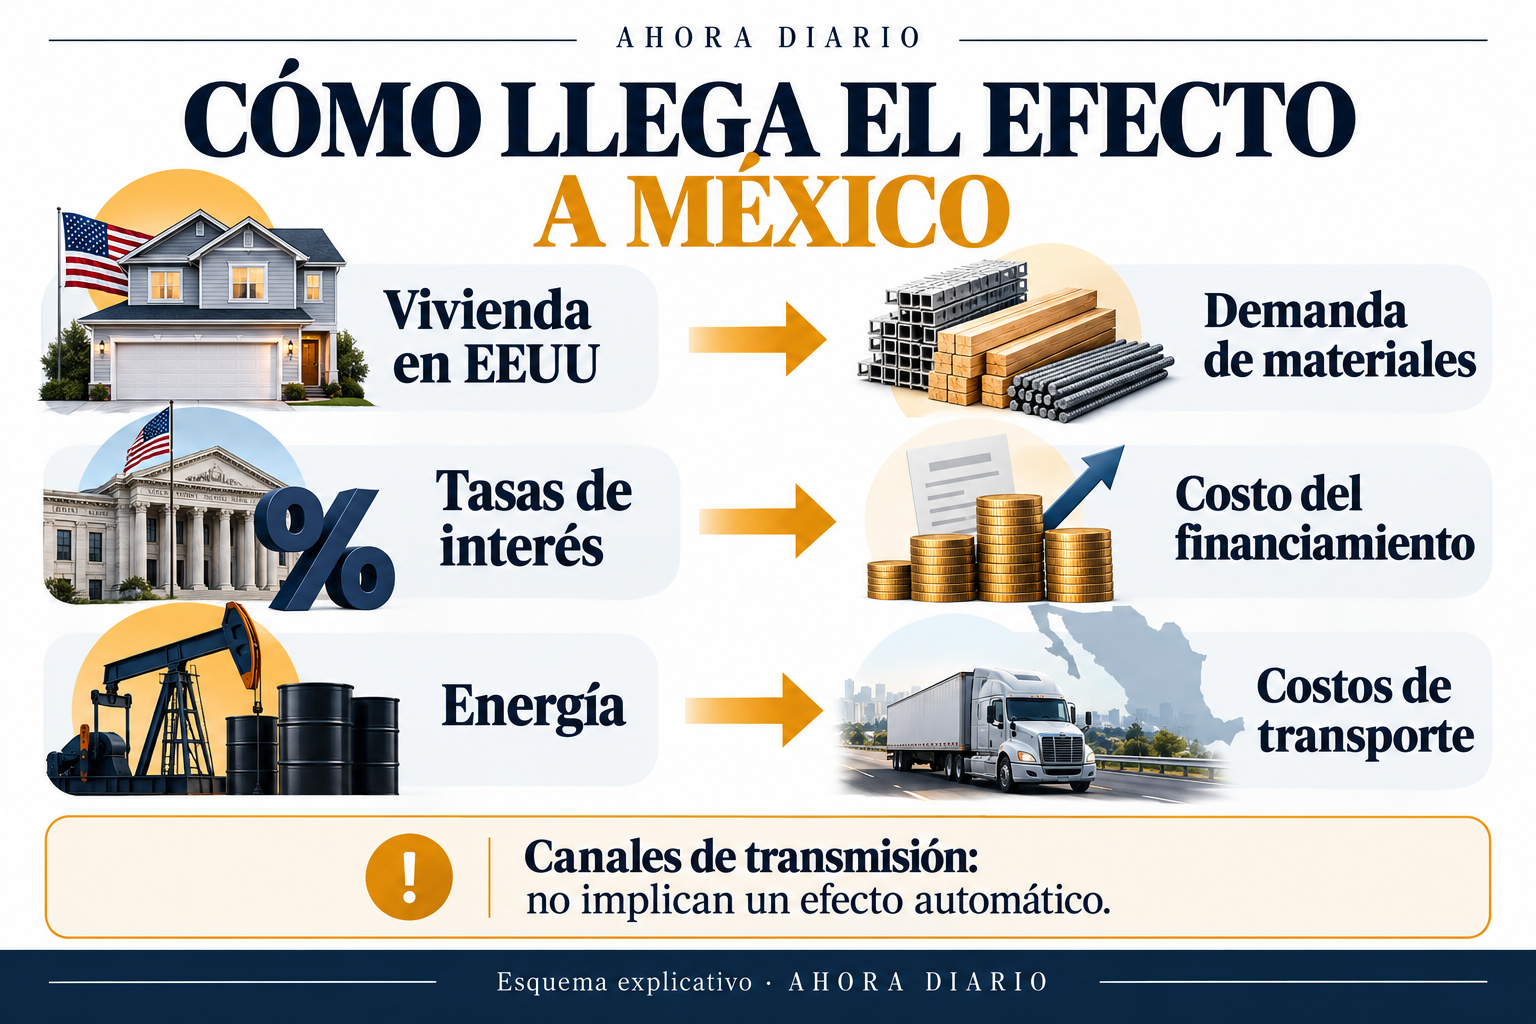
Comercio, financiamiento y energía son canales potenciales de transmisión hacia México. El esquema no cuantifica efectos observados. Elaboración explicativa de AHORA DIARIO sobre fuentes Census, Fed y FMI. Ilustración e infografía original.
México recibe señales por varios canales
El primer vínculo potencial es comercial. Una menor actividad constructora estadounidense puede reducir demanda de materiales o equipamiento de proveedores que atienden ese mercado, incluidos mexicanos. El efecto depende de cada producto, contrato y cadena de suministro.
El informe de vivienda no cuantifica exportaciones mexicanas ni pérdidas de empleo. Por ello, presentar una caída determinada de ventas nacionales a partir del dato sería incorrecto.
La señal invita a revisar pedidos y exposición empresarial; no permite dar por ocurrido un impacto que todavía no está documentado.
El segundo canal es financiero. Rendimientos estadounidenses más altos pueden competir por recursos internacionales y cambiar condiciones del financiamiento en dólares. Sus consecuencias para México dependen también de inflación local, riesgo, diferenciales de tasas y necesidades de cada deudor.
No hay una traducción automática al tipo de cambio ni una instrucción inevitable para el Banco de México. Una empresa endeudada necesita observar moneda de ingresos, vencimientos y condiciones contractuales para conocer su exposición, en vez de interpretar cualquier movimiento externo como una pérdida uniforme.
El tercer canal corresponde a energía y logística. Un incremento de combustibles puede presionar costos de transporte, pero el dato estadounidense no equivale a la inflación mexicana. Cada mercado tiene su estructura de precios, impuestos y condiciones de suministro.
La comparación útil identifica mecanismos y después busca mediciones nacionales. Saltar directamente de un porcentaje extranjero a una conclusión sobre el bolsillo mexicano omite precisamente la evidencia necesaria para establecer cuánto se transmite, a quién y durante qué periodo.
En la práctica, una lectura responsable comienza por preguntar qué decisión se intenta tomar. Un proveedor necesita conocer su cartera de clientes; un comprador debe revisar su presupuesto; un inversionista compara horizontes y riesgos.
El mismo indicador ofrece contexto a todos, pero no responde del mismo modo a sus necesidades. Esa diferencia explica por qué una publicación estadística puede ser relevante sin convertirse en una recomendación universal de actuar inmediatamente.
También conviene conservar las revisiones. Cuando aparece información adicional, el punto de comparación puede cambiar y modificar la variación calculada. Utilizar la cifra antigua para un mes y la actualizada para otro introduce una inconsistencia evitable.
Las series económicas son herramientas de observación que mejoran con nuevos registros. Su utilidad depende tanto del dato como de la disciplina con que se interpreta: periodos equivalentes, unidades visibles y conclusiones proporcionales a la evidencia disponible.
Esa disciplina permite reconocer señales tempranas sin confundirlas con hechos definitivos y ayuda a formular preguntas verificables sobre el siguiente reporte y su contexto económico.
Para lectores y empresas, el seguimiento exige conservar esas separaciones. Vivienda, precios y bonos ofrecen señales relacionadas, aunque cada una mide algo distinto y tiene su propio calendario. Los próximos datos permitirán observar si la debilidad estimada persiste y si las presiones inflacionarias se extienden.
Mientras tanto, el resultado publicable de este martes es concreto: la construcción presenta una señal de cautela rodeada de incertidumbre estadística, en un entorno donde el costo del financiamiento sigue condicionando decisiones que cruzan fronteras.
La siguiente publicación permitirá contrastar estas señales con información disponible y comparable.
Fuentes y fechas
1. Census Bureau/HUD, construcción residencial de septiembre; publicación del 20 de octubre de 2026.
2. BLS, IPC de septiembre; publicación del 14 de octubre de 2026.
3. Reserva Federal, comunicado FOMC del 16 de septiembre de 2026.
5. FMI, World Economic Outlook, 13 de octubre de 2026; información hasta el 1 de octubre.
6. FMI, conferencia del WEO, celebrada el 13 de octubre de 2026 y publicada el 14.